

Renter på koncernlån og aktionærlån
I denne blog ser vi på, hvorfor det er vigtigt at beregne renter af koncerninterne lån og aktionærlån i Danmark i 2026. Svarer renten på et lån mellem interesseforbundne parter ikke til den rente, uafhængige parter ville have aftalt, kan Skattestyrelsen korrigere renten ved en skattekontrol. Vi gennemgår også de nye regler fra 2025 og 2026.
Renter på koncernlån og aktionærlån: Derfor er det vigtigt
Renter på koncernlån og aktionærlån er et af de områder, hvor Skattestyrelsen oftest laver korrektioner. Låner et selskab penge til et andet selskab i koncernen, til ejeren eller fra ejeren, skal renten svare til det, uafhængige parter ville have aftalt.
Gør den ikke det, kan Skattestyrelsen fastsætte renten for dig. Det kaldes en rentekorrektion eller rentefiksering, og det kan udløse skat hos både långiver og låntager.
I denne blog gennemgår vi, hvorfor det er vigtigt at beregne renter af koncerninterne lån og aktionærlån i Danmark i 2026. Vi ser også på de nye regler fra 2025 og 2026, og hvad du som CFO, ejerleder eller bogholder konkret skal gøre.
Hvorfor er renter på koncernlån vigtige?
Når to parter har en særlig tilknytning til hinanden, kalder skattereglerne dem interesseforbundne parter. Det gælder for eksempel et moderselskab og dets datterselskab, to søsterselskaber eller en hovedaktionær og hans selskab.
Efter ligningslovens § 2 skal handler mellem interesseforbundne parter ske på armslængdevilkår. Det gælder også lån. Renten skal altså svare til den rente, to uafhængige parter ville have aftalt i en tilsvarende situation.
Korrekte renter på koncernlån og aktionærlån er derfor ikke kun et spørgsmål om god skik. Det har betydning for:
- reglerne om transfer pricing og armslængdeprincippet
- reglerne om rentefradragsbegrænsning, herunder tynd kapitalisering
- selskabslovens krav om, at lån til kapitalejere skal være på markedsvilkår
- beskatningen hos både långiver og låntager
Book et gratis møde på 30 minutter
Ingen binding – vælg her et tidspunkt der passer dig
Typiske situationer, hvor Skattestyrelsen korrigerer renten
I praksis ser vi især rentekorrektioner i disse situationer:
Lånet er ikke på armslængdevilkår
Renten er lavere, end den ville være mellem uafhængige parter. Det skyldes typisk den tætte relation, for eksempel fordi långiver også ejer det låntagende selskab.
Renten flytter overskud
En kunstigt lav eller høj rente kan flytte overskud mellem selskaber eller til lande med lavere skat. Det er netop det, armslængdeprincippet skal forhindre.
Der mangler dokumentation
Der er ingen skriftlig låneaftale, eller aftalen mangler vilkår om rente, løbetid, afdrag og sikkerhed. Så har Skattestyrelsen frit spil til at fastsætte vilkårene.
Transfer pricing-reglerne er ikke overholdt
Virksomheden har ikke dokumenteret, hvordan renten er fastsat, selv om transfer pricing-reglerne kræver det.
Hvad er en rentekorrektion?
En rentekorrektion er, når Skattestyrelsen ændrer renten på et lån mellem interesseforbundne parter. Du vil også støde på ordene rentefiksering og renteansættelse. Det dækker over det samme.
Er der slet ingen rente, eller er renten ikke sammenlignelig med, hvad uafhængige parter ville have aftalt, kan Skattestyrelsen fastsætte en markedsrente. Skatten opgøres så, som om den rente var blevet betalt.
Derfor bør renten altid fastsættes til det niveau, to uafhængige parter ville have aftalt i et tilsvarende låneforhold. Du kan læse Skattestyrelsens gennemgang her: Selskaber – interesseforbundne – lån – rentekorrektion.
Konsekvenser af en rentekorrektion
Hvordan en rentekorrektion rammer, afhænger af forholdet mellem långiver og låntager. Den kan ende skatteneutralt for begge parter. Den kan også ende med en ekstra skatteregning hos den ene part.
Det er vigtigt at skelne mellem to begreber:
- Renten: den korrigerede rente, som Skattestyrelsen fastsætter
- Rentefordelen: den fordel, låntager har haft ved ikke at betale renten, og som långiver tilsvarende har givet afkald på
Ved en rentekorrektion sker der typisk fire ting:
1: Långiver beskattes af den korrigerede rente
Långiver beskattes som udgangspunkt af den korrigerede rente som indtægt. Det gælder, uanset om långiver er en person eller et selskab, og selv om renten aldrig er betalt.
2: Långiver kan kun nogle gange fradrage rentefordelen
Kun i visse situationer kan långiver fradrage den rentefordel, der er givet til låntager. Så bliver korrektionen skatteneutral.
Om der er fradrag, afhænger af, hvordan rentefordelen kvalificeres skattemæssigt. Det afhænger igen af relationen mellem parterne. Det gennemgår vi nedenfor.
3: Låntager får fradrag for den korrigerede rente
Låntager får som udgangspunkt et tilsvarende fradrag for den korrigerede rente. Låntager stilles altså, som om der var betalt markedsrente fra start.
4: Låntager kan blive beskattet af rentefordelen
Låntager har dog også haft en fordel ved ikke at betale markedsrente. Derfor skal rentefordelen også vurderes skattemæssigt hos låntager.
Hvordan kvalificeres rentefordelen?
Rentefordelen kan typisk anses som:
- Tilskud: skattepligtigt for låntager. Långiver har som udgangspunkt ikke fradrag.
- Udbytte: når et selskab giver sin ejer en rentefordel. Det kan udløse udbytteskat.
- Løn: når låntager er en person, der er ansat i selskabet. Rentefordelen beskattes så som personlig indkomst.
Fordi konsekvenserne er så forskellige, kan en rentekorrektion have stor betydning. Nogle situationer er skatteneutrale, mens andre giver en reel ekstra skat.
Nyt i 2025 og 2026: Hvad betyder de nye regler for renterne?
De seneste to år er der sket to store ændringer på området. Begge påvirker, hvordan du skal håndtere renter.
Fra 2025: Selskabsloven kræver markedsvilkår
Selskabslovens særlige regler om kapitalejerlån i §§ 210-212 blev ophævet pr. 01.01.2025 ved lov nr. 1668 af 30. december 2024. Det er derfor ikke længere ulovligt i sig selv at låne penge til en kapitalejer.
Ifølge Erhvervsstyrelsen skal ledelsen dog sikre, at lånet er i selskabets interesse og ikke er utilbørligt, jf. selskabslovens §§ 115-118 og § 127. Lånet må heller ikke overføre værdier til kapitalejeren i strid med reglerne om kapitalafgang i § 179.
Det sikres ved, at lånet ydes på sædvanlige markedsmæssige vilkår. Det gælder rente, kreditvurdering og sikkerhed. Med andre ord: Et lån til en kapitalejer uden rente er i dag et selskabsretligt problem, ikke kun et skattemæssigt.
Gamle ulovlige kapitalejerlån skulle forrentes efter selskabslovens § 215 frem til og med 31.12.2024. Fra 01.01.2025 skal de forrentes på markedsvilkår.
Fra 2026: Nye skatteregler for aktionærlån
Med lov nr. 749 af 20. juni 2025 blev beskatningen af aktionærlån lempet for lån ydet fra 01.01.2026. Tilbagebetaler hovedaktionæren et beskattet lån, kan et tilsvarende beløb senere hæves uden ny beskatning. Det holdes styr på via en skattemæssig mellemregningskonto.
Det ændrer ikke på kravet om renter. Ifølge Den juridiske vejledning skal et selskabsretligt tilgodehavende fortsat forrentes skattemæssigt efter de almindelige regler. Og ubetalte renter kan stadig blive til nye skattepligtige lån, som vi gennemgår nedenfor.
Du kan læse mere om de nye regler i vores blog Hvorfor aktionærlån i Danmark er en rigtig dårlig idé.
Sådan fastsætter du renten på et koncernlån
Her er de trin, vi anbefaler, når renten på et koncernlån eller et lån mellem ejer og selskab skal fastsættes.
1: Find sammenlignelige lån
Har virksomheden lån med uafhængige parter, for eksempel en bankkredit, kan de bruges som sammenligningsgrundlag.
2: Saml oplysninger om lånet
Notér lånebeløb, løbetid, valuta, afdragsprofil og sikkerhed. Det er de faktorer, der bestemmer, hvilken rente en uafhængig långiver ville kræve.
3: Lav en benchmarkanalyse
Find tilsvarende lån mellem uafhængige parter. Se på låntagers kreditværdighed, lånets størrelse og løbetid samt det aktuelle renteniveau.
4: Fastsæt renten
Fastsæt renten ud fra dine data og din analyse. Renten skal ligge inden for et armslængdeinterval.
5: Lav en skriftlig låneaftale
Aftalen bør indeholde lånebeløb, rente, renteberegning, forfaldsdatoer, afdrag, løbetid, sikkerhed og misligholdelse. Ved en enekapitalejer skal aftaler med selskabet kunne dokumenteres, jf. selskabslovens § 127, stk. 2.
6: Dokumentér og opbevar
Gem analysen og aftalen. Skattestyrelsen kan bede om dokumentationen, og fristen for at ændre skatten på kontrollerede transaktioner er længere end normalt.
7: Bogfør og opkræv renten løbende
Renten skal tilskrives og helst betales løbende. Det er især vigtigt ved lån til en hovedaktionær, hvor ubetalte renter kan blive beskattet som et nyt lån.
Kan du ikke finde sammenlignelige lån, kan du som en nødløsning bruge den såkaldte diskonto plus 4 %. Det gennemgår vi længere nede.
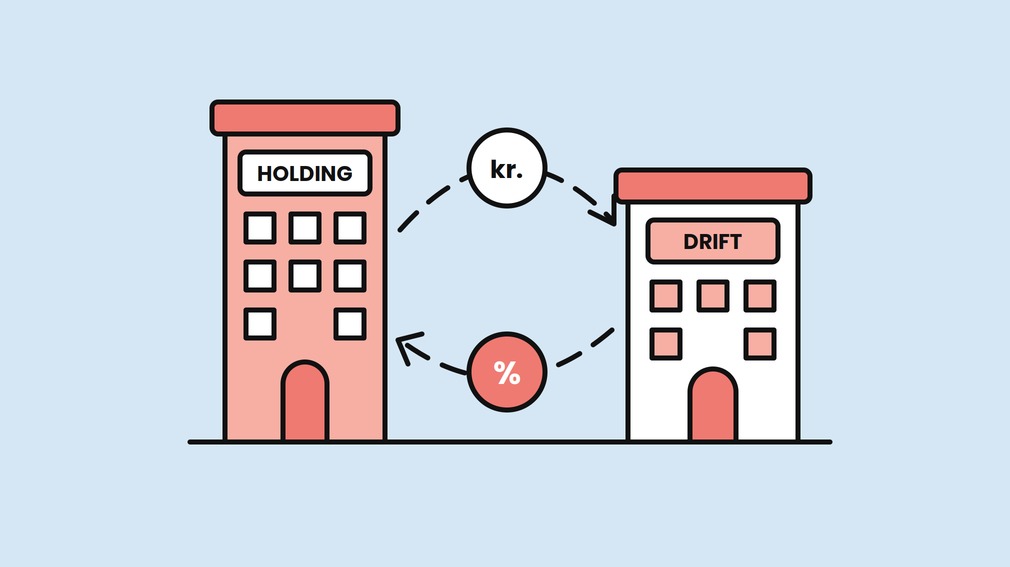
Renter på koncernlån mellem holding- og driftsselskab
Inden for en koncern er rentekorrektioner ofte skatteneutrale. Det kræver dog, at bestemte betingelser er opfyldt. Se også Skattestyrelsens afsnit om Rentefiksering – lån til selskab.
Lån fra moderselskab til datterselskab og mellem søsterselskaber
Er selskaberne omfattet af betingelserne i selskabsskattelovens § 31 D, beskattes låntager ikke af rentefordelen. Til gengæld har långiver heller ikke fradrag for den.
Det gælder både, når et moderselskab låner til sit datterselskab, og når søsterselskaber låner til hinanden. Nettoeffekten for koncernen er derfor skatteneutral.
Vær opmærksom på, at det typisk forudsætter sambeskatning. Ved lån til eller fra udenlandske koncernselskaber, der ikke er sambeskattet med de danske, kan en manglende rente give en reel skattemæssig konsekvens.
Lån fra datterselskab til moderselskab
Låner et datterselskab penge til sit moderselskab uden rente, anses rentefordelen normalt som udbytte fra datterselskabet. Udbyttet kan være skattefrit for moderselskabet efter selskabsskattelovens § 13.
Princippet kendes fra SKM2002.246.LSR. Her blev en rentefri mellemregning mellem en hovedaktionær og hans selskab anset som maskeret udbytte og korrigeret efter ligningslovens § 2, stk. 1.
Resultatet er typisk skatteneutralt for koncernen:
- Datterselskabet beskattes af den korrigerede renteindtægt.
- Moderselskabet får fradrag for den korrigerede renteudgift.
- Datterselskabet har ikke fradrag for udbyttet.
- Udbyttet er skattefrit for moderselskabet.
Hvis der allerede er aftalt en for lav rente
Har et moderselskab aftalt en rente under markedsniveau med sit datterselskab, forhøjes moderselskabets indkomst med forskellen efter ligningslovens § 2. Datterselskabets indkomst nedsættes tilsvarende. Er selskaberne omfattet af § 31 D, er nettoeffekten igen skatteneutral.
Lån mellem hovedaktionær og selskab
Her er reglerne markant skrappere. Det gælder, uanset om pengene går fra ejeren til selskabet eller omvendt.
Når hovedaktionæren låner penge til sit selskab
Mange ejerledere låner deres selskab penge, for eksempel i opstarten eller ved et likviditetsbehov. Det er fuldt lovligt. Men lånet skal forrentes på markedsvilkår.
Er lånet rentefrit eller for lavt forrentet, kan Skattestyrelsen fastsætte en markedsrente. Konsekvenserne er skæve:
- Hovedaktionæren beskattes af den korrigerede rente som kapitalindkomst, men har ikke fradrag for den rentefordel, selskabet har fået.
- Selskabet beskattes af rentefordelen som et tilskud, men får fradrag for den korrigerede rente. Nettoeffekten er nul.
Resultatet er, at hovedaktionæren betaler skat af en rente, han aldrig har modtaget. Selskabet er skatteneutralt, men ejeren får en ekstra skatteregning.
Derfor bør du altid aftale og betale en markedsrente, når du låner dit eget selskab penge. Vær også opmærksom på, at du som udgangspunkt ikke kan fradrage et tab, hvis selskabet ikke kan betale lånet tilbage.
Når selskabet låner penge til hovedaktionæren
Låner et selskab penge til en person med bestemmende indflydelse, beskattes lånet efter ligningslovens § 16 E som løn eller udbytte. Det gælder, selv om lånet er på markedsvilkår med rente og sikkerhed, jf. bl.a. SKM2025.567.SR.
Renten spiller alligevel en vigtig rolle. Ifølge Den juridiske vejledning gælder følgende:
- Selskabets renteindtægt af lånet beskattes som et skattepligtigt tilskud.
- Hovedaktionæren har ikke fradrag for renteudgiften.
- Tilskrevne renter, der ikke betales inden selskabets oplysningsfrist, anses som et nyt skattepligtigt aktionærlån.
- Kildeskat, som selskabet har betalt af lånet, og som ikke betales tilbage inden oplysningsfristen, bliver også til et nyt lån.
Selskabsretligt skal lånet samtidig være på markedsvilkår, som beskrevet ovenfor. Renten skal altså både aftales, tilskrives og helst betales til tiden.
Renter kan ikke altid udloddes skattefrit
Et allerede beskattet aktionærlån kan udloddes skattefrit til hovedaktionæren som en fordring. Det gælder dog ikke automatisk de tilskrevne renter.
I SKM2022.206.DEP var et beskattet aktionærlån flyttet fra et datterselskab til moderselskabet og derefter udloddet. Skatteministeriet accepterede, at flytningen af hovedstolen ikke udløste ny skat. Renterne var derimod endnu ikke beskattet som lån, og udlodningen af dem burde efter ministeriets opfattelse have været beskattet som udbytte.
Pointen for praksis er enkel: Hold styr på, hvilke renter der er betalt, hvilke der er beskattet som nye lån, og hvilke der endnu ikke er. Ellers kan en udlodning af fordringen give en uventet skatteregning.
Lån til nærtstående
Lån fra selskabet til ejerens ægtefælle, børn, forældre eller andre nærtstående kan blive anset som et indirekte lån til ejeren. Efter Højesterets dom i SKM2023.273.HR kan det også gælde for en kæreste eller søskende. Det afgørende er, om lånet alene er ydet på grund af den personlige relation.
Armslængdeprincippet kort fortalt
Armslængdeprincippet betyder, at handler mellem interesseforbundne parter skal ske på samme vilkår, som hvis parterne var uafhængige. Princippet skal forhindre, at priser og vilkår bruges til at flytte overskud eller undgå skat.
For lån betyder det, at renten skal fastsættes konkret ud fra:
- Lånets størrelse: hovedstolen
- Løbetiden: hvor længe lånet løber
- Sikkerheden: pant, garantier eller kaution
- Låntagers kreditværdighed: økonomisk styrke og evne til at betale
- Valutaen og renteformen: fast eller variabel rente
OECD har siden 2020 haft et særskilt kapitel X i sine transfer pricing-retningslinjer om finansielle transaktioner. Det beskriver blandt andet koncernlån, kreditvurdering, cash pooling og garantier. Danmark følger OECD’s retningslinjer.
Transfer pricing og dokumentation af renten
En af de vigtigste grunde til at fastsætte korrekte renter er transfer pricing-reglerne. Transfer pricing handler om prisen på transaktioner mellem interesseforbundne parter, herunder lån i en koncern eller mellem ejer og selskab.
Større koncerner skal udarbejde transfer pricing-dokumentation. Mindre virksomheder er som udgangspunkt fritaget for selve dokumentationen, men skal stadig overholde armslængdeprincippet. De skal også oplyse om kontrollerede transaktioner, herunder lån, i oplysningsskemaet.
Læs mere om, hvem der skal udarbejde dokumentation, i vores blog Transfer Pricing-regler i Danmark i 2026.
Du kan også læse mere i vores engelske blog om kravet om at oplyse om kontrollerede transaktioner hvert år.
Metoder til at fastsætte renten
Ved lån bruges i praksis især den direkte prissammenligningsmetode (CUP). Her sammenligner man med renten på tilsvarende lån mellem uafhængige parter. Metoden er den mest direkte og pålidelige, når der findes gode sammenligningsgrundlag.
Typisk suppleres den med en kreditvurdering af låntager. Det giver en rente, der passer til låntagers risiko. Andre metoder som avancemetoden (TNMM) eller profit split bruges sjældent til almindelige lån.
Hvis armslængderenten ikke kan fastlægges: Diskonto plus 4 %
Skattestyrelsen forventer, at du gør en reel indsats for at finde sammenlignelige lån og fastsætte en armslængderente.
Kun i undtagelsestilfælde, hvor det ikke kan lade sig gøre med rimelig sikkerhed, kan Nationalbankens officielle diskonto plus 4 % om året bruges. Den aktuelle diskonto finder du her: Officielle rentesatser fra Danmarks Nationalbank.
Satsen bygger på retspraksis, blandt andet SKM2009.567.VLR og SKM2010.135.BR. Her fastsatte domstolene renten på lån mellem interesseforbundne parter til diskontoen plus 4 % om året.
Satsen accepteres dog ikke automatisk. Du skal kunne:
- vise, at du har forsøgt at finde sammenlignelige lån
- dokumentere, hvorfor en armslængderente ikke kunne fastlægges
- begrunde, hvorfor diskonto plus 4 % passer til lånet
Bemærk også, at en rente på diskonto plus 4 % ikke forhindrer beskatning efter § 16 E, hvis selskabet låner penge til hovedaktionæren, jf. SKM2014.294.SR.
Rentefradragsbegrænsning og tynd kapitalisering
Danmark har regler, der begrænser fradraget for renteudgifter. De er især relevante for koncerner med store lån.
Reglerne om tynd kapitalisering rammer selskaber med kontrolleret gæld på over 10 mio. kr., hvor gælden overstiger egenkapitalen mere end 4:1. Det svarer til en egenkapital på under 20 % af aktiverne. Så kan fradraget for renter på den kontrollerede gæld blive begrænset.
Derudover gælder renteloftsreglen og EBITDA-reglen, som kan begrænse fradraget for større nettofinansieringsudgifter.
Glem ikke moms og lønsumsafgift på renteindtægter
Renter på koncernlån har også betydning for moms og lønsumsafgift. Det overses ofte.
Renteindtægter fra udlån er momsfri omsætning. Har selskabet også momspligtig omsætning, kan renterne i princippet begrænse fradraget for moms af fællesomkostninger. Enkeltstående udlån mellem moder- og datterselskaber og mellem søsterselskaber anses dog som passiv kapitalanbringelse. De holdes derfor uden for opgørelsen, jf. momslovens § 38, stk. 1.
Det bekræftede Landsskatteretten i SKM2026.27.LSR fra januar 2026. Et moderselskab havde videreudlånt store obligationslån til to datterselskaber. Udlånene blev anset som passiv kapitalanbringelse, fordi de ikke var en del af selskabets normale drift og kun krævede få timers administration om måneden.
Samme afgørelse slog dog også fast, at udlånsaktiviteten gør selskabet lønsumsafgiftspligtigt. Det gælder, hvis afgiftsgrundlaget overstiger 80.000 kr. om året. At udlånet er passiv kapitalanbringelse i momsmæssig forstand, ændrer ikke på det.
Har jeres koncern et selskab, der låner penge ud til de øvrige selskaber, bør I derfor også vurdere moms og lønsumsafgift.
Tjekliste til CFO’en
Brug denne tjekliste, når du gennemgår koncernens lån og ejerens mellemregning:
- Er der en skriftlig låneaftale for alle lån mellem interesseforbundne parter?
- Er renten fastsat på markedsvilkår og dokumenteret?
- Bliver renten tilskrevet og betalt løbende?
- Er der lån til eller fra udenlandske koncernselskaber, som ikke er sambeskattet?
- Har hovedaktionæren lånt penge til selskabet uden rente?
- Er ubetalte renter på aktionærlån betalt inden selskabets oplysningsfrist?
- Er lånene oplyst korrekt som kontrollerede transaktioner?
- Kan lånene påvirke rentefradraget efter reglerne om tynd kapitalisering?
- Er moms og lønsumsafgift vurderet for det selskab, der låner penge ud i koncernen?
Vores anbefaling
Vores anbefaling er klar: Beregn og aftal altid renter på alle lån mellem interesseforbundne parter.
Det gælder især lån mellem ejeren som person og selskabet. Her kan en manglende rente koste ejeren skat af penge, han aldrig har fået, og efter 2025 er det også et selskabsretligt krav.
Har du brug for hjælp til renter på koncernlån?
Har du brug for rådgivning om korrekt rentefastsættelse, armslængdevurdering eller dokumentation af koncerninterne lån og aktionærlån, er du meget velkommen til at kontakte os.
Ring til os på +45 70272713, eller book et gratis møde herunder.
Book et gratis introduktionsmøde
Jonas Dan Helsvig
30 minutters gratis online møde eller telefonopkald
Oktober 2026
Når du klikker, indlæses vores bookingkalender fra Calendly, som bruger cookies. Læs mere i vores cookie- og privatlivspolitik. Du kan også skrive til info@daniaregnskab.dk.
(Denne blog er opdateret: 29.10.2026)
FAQ
Hvorfor er det vigtigt at beregne renter af koncernlån og aktionærlån i Danmark?
Korrekte renter sikrer, at lånet overholder armslængdeprincippet, transfer pricing-reglerne og reglerne om tynd kapitalisering. Det mindsker risikoen for, at Skattestyrelsen korrigerer renten ved en skattekontrol.
Hvad sker der, hvis der ikke beregnes rente på lån mellem interesseforbundne parter?
Er renten ikke på markedsniveau, kan Skattestyrelsen fastsætte den rente, uafhængige parter ville have aftalt i en tilsvarende situation. Skatten opgøres herefter, som om renten var betalt.
Hvad er en rentekorrektion?
En rentekorrektion er, når renten på et lån mellem interesseforbundne parter ændres til markedsrenten. Det kaldes også rentefiksering og sker efter ligningslovens § 2.
Hvilke konsekvenser har en rentekorrektion for långiver og låntager?
Långiver beskattes som udgangspunkt af den korrigerede rente. Låntager får fradrag for renten, men kan blive beskattet af fordelen ved ikke at have betalt den. Låner en hovedaktionær penge til sit selskab uden rente, betaler han skat af renten uden at have fradrag for rentefordelen.
Hvordan kan en rentefordel blive beskattet?
Rentefordelen kan anses som tilskud, udbytte eller løn, afhængigt af forholdet mellem långiver og låntager. Hver kvalifikation har forskellige skattemæssige konsekvenser.
Hvornår er en rentekorrektion skatteneutral i en koncern?
Er selskaberne omfattet af selskabsskattelovens § 31 D, påvirker rentefordele mellem moder- og datterselskaber eller mellem søsterselskaber normalt ikke skatten. Ved lån til eller fra udenlandske selskaber, der ikke er sambeskattet, kan der dog opstå en reel skat.
Hvordan fastsætter man renten på et koncernlån?
Saml oplysninger om lånets størrelse, løbetid, valuta, afdrag og sikkerhed. Sammenlign med tilsvarende lån mellem uafhængige parter, fastsæt renten ud fra analysen, og gem dokumentationen.
Hvorfor er transfer pricing vigtigt for koncernlån?
Transfer pricing-reglerne sikrer, at lånevilkår og renter svarer til markedsvilkår. Korrekt dokumentation mindsker risikoen for tvister med Skattestyrelsen og for skattekorrektioner.
Hvad betyder reglerne fra 2025 og 2026 for renter på aktionærlån?
Fra 1. januar 2025 kræver selskabsloven markedsvilkår, herunder rente, ved lån til kapitalejere. Fra 1. januar 2026 er beskatningen af aktionærlån lempet, men tilskrevne renter, der ikke betales inden selskabets oplysningsfrist, anses stadig som et nyt skattepligtigt lån.
Skal jeg lave en skriftlig låneaftale, når jeg låner penge til mit eget selskab?
Ja, det anbefaler vi altid. Er du eneejer, skal aftaler mellem dig og selskabet kunne dokumenteres efter selskabslovens § 127, stk. 2. Aftalen bør indeholde lånebeløb, rente, forfaldsdatoer, afdrag, løbetid og sikkerhed. Dania Regnskab kan hjælpe med at fastsætte en markedsrente og udarbejde låneaftalen, så du undgår en rentekorrektion fra Skattestyrelsen.