

Selskabsskat for ApS og A/S i Danmark i 2026
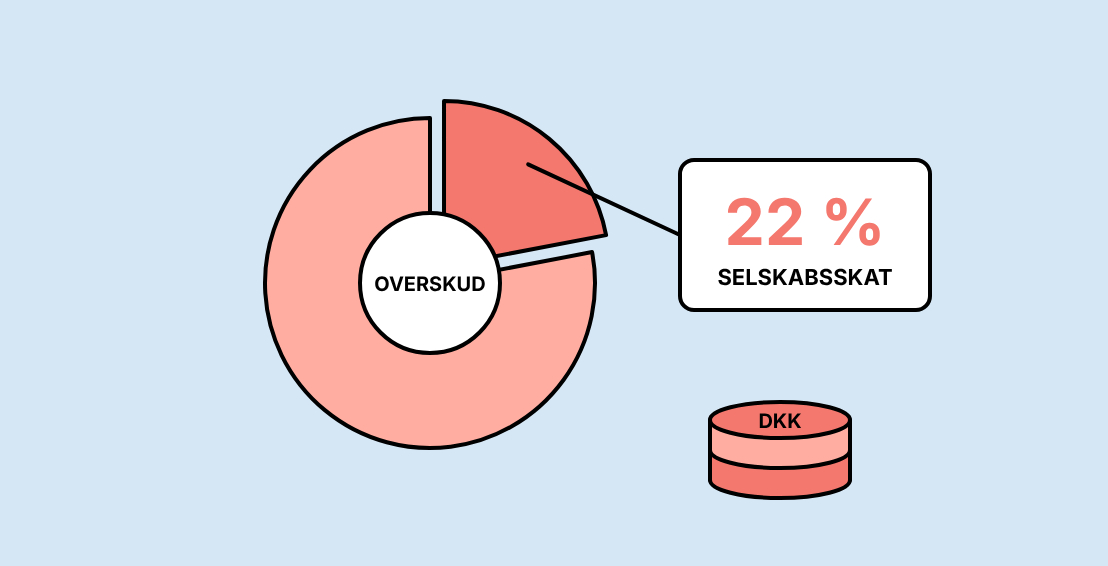
Kapitalselskaber i Danmark (ApS eller A/S) betaler selskabsskat af deres skattepligtige overskud. Danmarks selskabsskattesats er 22 % for de fleste kapitalselskaber i 2026 og stiger til 26 % for en bestemt gruppe af finansielle selskaber.
Selskabsskatten betales i to ordinære rater om året, den 20. marts og den 20. november, med en valgfri tredje frivillig rate den 1. februar det følgende år for at nedbringe renter af en eventuel restskat. Underskud kan fremføres og modregnes i fremtidige overskud.
Selskabsskat for ApS og A/S
Som ejer af et ApS eller A/S skal dit selskab betale selskabsskat af sit overskud. Satsen er 22 % for de fleste selskaber, og skatten betales løbende som acontoskat i løbet af året.
Her i bloggen får du et overblik over, hvordan den skattepligtige indkomst beregnes, hvornår skatten skal betales, de senste opdateringer og regler, og hvad du skal være opmærksom på i dit første regnskabsår.
Leder du i stedet efter information om udbytteskat og udbytte?
Så kan du læse vores guide Selskabsskat, udbytte og udbytteskat for personer og selskaber.
Relevante frister anvendt i denne blog
| BESKRIVELSE | FRIST |
|---|---|
| Frist for indsendelse af årsrapporten | 6 måneder efter regnskabsårets udløb |
| Frist for indsendelse af oplysningsskemaet (selvangivelsen) | 6 måneder efter regnskabsårets udløb (1. september, hvis regnskabsåret slutter mellem 1. februar og 31. marts) |
| Frist for betaling af ordinær acontoskat, 1. rate | 20. marts |
| Frist for betaling af ordinær acontoskat, 2. rate | 20. november |
| Frist for betaling af frivillig acontoskat, 3. rate | 1. februar i året efter regnskabsårets udløb |
Selskabsskattesatsen
Kapitalselskaber i Danmark betaler selskabsskat af deres overskud.
Disse selskaber har typisk selskabsformen ApS eller A/S.
Selskabsskattesatsen i Danmark for 2026 er 22 % for de fleste selskaber.
For en bestemt gruppe af finansielle selskaber er selskabsskattesatsen i Danmark for 2026 dog 26 %.
Læs mere på danskelove.dk om den højere selskabsskat for finansielle selskaber.
Er du i tvivl om, hvor meget dit selskab skal betale i acontoskat? Book et gratis møde, så hjælper vi dig.
Book et gratis møde på 30 minutter
Ingen binding – vælg her et tidspunkt der passer dig
Hvordan beregnes den skattepligtige indkomst?
Den skattepligtige indkomst beregnes ved først at trække selskabets omkostninger fra omsætningen.
Omkostninger omfatter afskrivninger, periodiseringer, hensættelser og finansielle omkostninger.
Dette beløb kalder vi “resultat før skat”.
Når resultatet før skat er kendt, foretager din revisor eller bogholder en række nødvendige skattemæssige reguleringer for at beregne den skattepligtige indkomst.
Den skattepligtige indkomst er generelt altid forskellig fra resultatet før skat i årsrapporten som følge af disse skattemæssige reguleringer.
De skattemæssige reguleringer vedrører primært afskrivninger på materielle og immaterielle aktiver, periodiseringer og hensættelser, repræsentation, bøder og andre typer omkostninger, der hverken helt eller delvist kan fradrages.
Den skattepligtige indkomst indberettes årligt på selskabets oplysningsskema.
Fristen for at indberette selskabets skattepligtige indkomst er seks måneder efter regnskabsårets udløb.
Betaler et selskab selskabsskat, hvis der er underskud i den skattepligtige indkomst?
Som udgangspunkt betales der ikke selskabsskat, hvis den skattepligtige indkomst er 0 kr. eller derunder.
Kan underskud fremføres?
Et underskud i den skattepligtige indkomst kan fremføres til senere år, hvor det kan modregnes i skattepligtige overskud, før selskabet skal betale selskabsskat.
Eksempel:
Antag, at selskabet har et underskud i den skattepligtige indkomst på 100.000 kr. i 2025 og et overskud i den skattepligtige indkomst i 2026 på 100.000 kr.
I så fald kan selskabet modregne sit underskud fra 2025, så den skattepligtige indkomst i 2026 bliver 0 kr.:
100.000 kr. i overskud i 2026 minus 100.000 kr. i underskud fra 2025 = 0 kr. i skattepligtig indkomst
Der betales da ingen selskabsskat i hverken 2025 eller 2026.
Underskud kan fremføres uden tidsbegrænsning. Er der tale om store underskud, gælder dog en begrænsning: Den del af den skattepligtige indkomst, der overstiger et årligt reguleret grundbeløb, kan kun nedbringes med 60 % ved modregning af fremførte underskud.
I TastSelv Erhverv på skat.dk kan du se selskabets underskudsregister, der viser, hvilke underskud der allerede er modregnet i overskud, og hvilke der kan modregnes i fremtidige overskud.
Betaling af selskabsskat
Selskabsskat forfalder til betaling den 20. marts og den 20. november hvert år.
Disse betalinger kalder vi de to “ordinære” acontobetalinger.
De to betalinger baseres i første omgang på et skøn, da ingen kender det faktiske overskud, før året er afsluttet.
Senere fastsættes de to betalinger som et gennemsnit af de seneste 3 års skattebetalinger.
Ud over de to ordinære betalinger findes en frivillig tredje betaling den 1. februar i året efter regnskabsårets udløb.
Det giver selskabet mulighed for at regulere acontoskatten, når regnskabet for det afsluttede regnskabsår er færdigt. Ved at indbetale mere selskabsskat her kan selskabet spare renter ved for sen betaling af selskabsskat.
Denne tredje betaling kalder vi “frivillig acontoskat”.
Har du et nystiftet kapitalselskab, vil det første brev, du modtager fra Skattestyrelsen om betaling af selskabsskat, næsten altid oplyse, at Skattestyrelsen har skønnet, at selskabet skal betale 0 kr. i selskabsskat.
Det skyldes, at Skattestyrelsen endnu ikke ved, hvor meget selskabet skal betale, så de sender et brev, der oplyser, at de ordinære acontobetalinger forfalder i marts og november, men uden at angive et beløb.
Din revisor eller bogholder kan hjælpe dig med at skønne de ordinære acontobetalinger.
Hvordan skønner du acontoraterne som nystiftet ApS eller A/S?
Lad os sige, at det er januar, og du allerede ved, at du vil få overskud i år.
Begynd med at lave et så præcist skøn som muligt over overskuddet for hele året.
Beregn herefter 22 % af det skønnede overskud, og del beløbet i to. Det bliver de to ordinære acontobetalinger, der forfalder den 20. marts og den 20. november.
Du kan altid ændre acontoraterne i TastSelv Erhverv på skat.dk.
Her finder du også betalingsoplysningerne til din netbank.
Er dit skøn ikke helt præcist, er det ikke noget problem, for når året er afsluttet, skal du udarbejde en årsrapport og indsende et oplysningsskema med det korrekte beløb.
I det følgende år betaler du så restskatten eller modtager overskydende skat, alt efter om du har over- eller underskønnet dine betalinger.
Årsrapporter skal indsendes seks måneder efter regnskabsårets udløb.
Oplysningsskemaet skal indsendes seks måneder efter regnskabsårets udløb.
Årsopgørelsen modtages i november samme år, som oplysningsskemaet indsendes.
Er der restskat, skal den betales den 20. november samme år.
Frister
Årsrapporter skal indsendes til Erhvervsstyrelsen via Virk senest seks måneder efter regnskabsårets udløb.
Oplysningsskemaet skal indsendes til Skattestyrelsen via TastSelv Erhverv senest seks måneder efter regnskabsårets udløb.
Hvornår modtager selskabet årsopgørelsen?
Årsopgørelsen modtages i e-Boks i november efter regnskabsårets udløb.
Hvornår skal selskabet betale yderligere selskabsskat, der ikke er dækket af de ordinære og frivillige betalinger?
Yderligere selskabsskat, der ikke er dækket af de ordinære og frivillige betalinger, betales i november efter regnskabsårets udløb.
Ender selskabet med restskat frem for, at de ordinære og frivillige rater dækker den endelige skat, pålægges et restskattetillæg. For indkomståret 2025 udgør dette tillæg 6,6 % (svarende til ca. 8,5 % før skat, da tillægget ikke er fradragsberettiget). Har selskabet i stedet indbetalt for meget og har overskydende skat til gode, ydes en skattefri godtgørelse, der for indkomståret 2025 udgør 2,8 %.
Satserne for indkomståret 2026 fastsættes af Skattestyrelsen senest den 15. december 2026 og er endnu ikke offentliggjort på skrivende tidspunkt. De forventes at ligge på nogenlunde samme niveau som for 2025, men det faste tillæg, der indgår i formlen for godtgørelse af overskydende skat, nedsættes fra og med 2026, hvilket sandsynligvis vil gøre godtgørelsen for overskydende skat i 2026 noget lavere end i 2025.
Betaling af selskabsskat i det første regnskabsår, når regnskabsåret slutter den 31.12
Kapitalselskaber behøver ikke nødvendigvis at følge kalenderåret.
De må gerne have et forskudt regnskabsår, og det første regnskabsår kan være op til 18 måneder.
Stifter du fx selskabet den 1. juli 2026, kan dit første regnskabsår løbe fra den 1. juli 2026 til den 31. december 2027, hvilket er 18 måneder.
En anden mulighed er, at det første år slutter den 31. december 2026.
Det er helt op til dig, men det maksimale er 18 måneder i det første regnskabsår.
De efterfølgende regnskabsår vil altid være 12 måneder.
Skatten bliver mere kompliceret, hvis du vælger 18 måneder i det første år.
Du får da en delvis betaling den 20. november i det første år samt i marts og november i det andet år (alle betalinger hører til det første regnskabsår).
Oplysningsskema og årsopgørelse ved et 18-måneders regnskabsår
Regnskabsåret skal være afsluttet, før vi indsender oplysningsskemaet, så i dette eksempel med et 18-måneders regnskabsår begynder regnskabsåret den 1. juli 2026 og slutter den 31. december 2027, hvorefter oplysningsskemaet skal indsendes senest den 30. juni 2028.
Oplysningsskemaet indberettes seks måneder efter regnskabsårets udløb.
I dette eksempel med et 18-måneders regnskabsår vil Skattestyrelsen, efter at vi har indsendt oplysningsskemaet den 30. juni 2028, beregne den faktiske selskabsskat, som udgør 22 % af den skattepligtige indkomst, plus et eventuelt restskattetillæg.
Denne skat forfalder den 20. november 2028, og eventuel skat, du allerede måtte have betalt i november (første år) samt i marts og november (andet år), modregnes i den samlede selskabsskat.
Du modtager en årsopgørelse for selskabet, der viser alle disse oplysninger, herunder dit overskud for hele regnskabsåret samt de 22 % i selskabsskat og et eventuelt restskattetillæg.
Du kan også modtage overskydende selskabsskat retur.
Det sker, hvis du har betalt for meget i selskabsskat, i hvilket tilfælde du modtager en skattefri godtgørelse med den sats, der gælder for det pågældende indkomstår (se satserne omtalt ovenfor).
Betaling af selskabsskat i det første regnskabsår, når regnskabsåret ikke slutter den 31.12
Et selskab kan selv bestemme, hvornår regnskabsåret skal slutte, men kun ca. 10 % af vores kunder vælger noget andet end kalenderåret. De fleste selskaber vælger den 31. december, fordi det er lettere at udarbejde en årsoversigt, når den følger kalenderåret.
Men nogle foretrækker at afslutte året den 30. juni eller den 31. januar.
Selskabsskatten kan blive lidt indviklet for dem, der ikke følger kalenderåret.
Lad os antage, at du fx har den 30. juni som afslutning på dit regnskabsår.
Du må stadig gerne have 18 måneder i dit første regnskabsår, men stifter du et selskab den 1. juli 2026, og slutter dit regnskabsår den 30. juni 2027, vil dit første regnskabsår kun være 12 måneder.
Acontobetalingerne gør dette lidt kompliceret.
I det første år, 2026, betaler du som normalt højst sandsynligt ingenting i november.
I 2027 foretager du så en acontobetaling i marts, og selvom året slutter den 30. juni 2027, hører den acontobetaling, du foretager i november 2027, stadig til dit første regnskabsår, selvom den betales, efter det første regnskabsår er afsluttet.
En fordel ved dette er, at du kan undgå at betale renter, fordi du har mere tid til at beregne det korrekte overskud og dermed præcist kan beregne, hvor meget du skal betale i den sidste rate i november 2027.
Sambeskatning
Ejes dit selskab af et andet dansk selskab med mere end 50 %, fx via et holdingselskab, skal der anvendes “sambeskatning”.
I en sambeskatning skal ejeren (der ejer mere end 50 %), kaldet administrationsselskabet, forestå betalingen af selskabsskatten til Skattestyrelsen.
Administrationsselskabet opkræver i stedet selskabsskatten hos selskabet.
Den selskabsskat, som administrationsselskabet opkræver hos selskabet, kaldes “sambeskatningsbidraget”.
Sambeskatningsbidraget svarer til den selskabsskat, som selskabet skal betale af sit skattepligtige overskud.
Hvad sker der, når selskabet har betalt sin selskabsskat?
Når selskabsskatten er betalt, kan det resterende overskud enten forblive i selskabet som frie reserver eller udloddes til aktionærerne som udbytte.
Læs vores fulde guide på engelsk Dividend Tax and Dividends in Denmark in 2026, herunder hvordan du sammensætter din aflønning som direktør og aktionær, og hvordan udbytteskat fungerer for aktionærer bosiddende i og uden for Danmark.
Vil du have hjælp til at beregne selskabets acontoskat eller planlægge skatten i dit første regnskabsår? Vælg et tidspunkt i kalenderen herunder, så tager vi en uforpligtende snak.
Book et gratis introduktionsmøde
Jonas Dan Helsvig
30 minutters gratis online møde eller telefonopkald
November 2026
Når du klikker, indlæses vores bookingkalender fra Calendly, som bruger cookies. Læs mere i vores cookie- og privatlivspolitik. Du kan også skrive til info@daniaregnskab.dk.
(Denne blog blev opdateret: 13.11.2026)
FAQ
Hvad er selskabsskattesatsen i Danmark i 2026?
Selskabsskattesatsen er 22 % for de fleste kapitalselskaber (ApS og A/S). En bestemt gruppe af finansielle selskaber betaler en højere sats på 26 %.
Hvornår skal selskabsskatten betales?
Selskabsskatten betales i to ordinære rater om året, der forfalder den 20. marts og den 20. november. Der findes desuden en valgfri tredje, frivillig rate den 1. februar det følgende år, som kan nedbringe eventuelle renter af en restskat.
Betaler et selskab selskabsskat, hvis det har underskud?
Som udgangspunkt nej. Er den skattepligtige indkomst 0 kr. eller derunder, skal der ikke betales selskabsskat.
Kan et selskab fremføre et underskud til senere år?
Ja. Et underskud i den skattepligtige indkomst kan fremføres og modregnes i skattepligtige overskud i senere år, hvilket nedbringer eller fjerner den selskabsskat, der skal betales i disse år.
Hvordan skønner du de ordinære rater for et nystiftet selskab?
Skøn selskabets forventede overskud for året, beregn 22 % af dette skøn, og del beløbet i to. Disse to beløb bliver de ordinære rater, der forfalder den 20. marts og den 20. november. Raterne kan til enhver tid ændres via SKAT Erhverv.
Hvad sker der, hvis et selskab betaler for lidt eller for meget i selskabsskat i løbet af året?
En eventuel manglende eller for stor betaling afregnes det følgende år, når årsrapporten og oplysningsskemaet er indsendt. Er der stadig skat at betale, pålægges et restskattetillæg (6,6 % for indkomståret 2025); har selskabet betalt for meget, ydes en skattefri godtgørelse (2,8 % for indkomståret 2025). Satserne for 2026 offentliggøres af Skattestyrelsen senest den 15. december 2026.
Hvad er fristerne for årsrapporten og selskabets oplysningsskema?
Begge skal indsendes senest seks måneder efter regnskabsårets udløb.
Kan et selskab selv vælge sin regnskabsårsafslutning?
Ja. De fleste selskaber følger kalenderåret, men et selskab kan vælge en anden regnskabsårsafslutning, f.eks. den 30. juni eller den 31. januar. Det første regnskabsår kan løbe i op til 18 måneder.
Hvad er "sambeskatning", og hvornår gælder det?
Sambeskatning gælder, når et selskab ejes med mere end 50 % af et andet dansk selskab, ofte via en holdingstruktur. Det majoritetsejende "administrationsselskab" forestår betalingen af selskabsskatten til Skattestyrelsen på koncernens vegne og opkræver et "sambeskatningsbidrag" hos datterselskabet svarende til dets egen skattepligt.
Hvad sker der med selskabets overskud, efter at selskabsskatten er betalt?
Det resterende overskud kan forblive i selskabet som frie reserver eller udloddes til aktionærerne som udbytte. Reglerne om udbytteskat er beskrevet i vores separate guide om udbytteskat og udbytte i Danmark i 2026.